Sommaire de l'article
- Pourquoi le cash reste indispensable aux Philippines
- Les frais réels d’un retrait au distributeur
- Distributeurs disponibles île par île
- Quelles banques philippines privilégier au distributeur
- Sécurité : éviter le skimming et les arnaques au distributeur
- Faut-il changer des euros en pesos avant de partir ?
- Le récapitulatif pour ne pas perdre d’argent en frais
Vous préparez votre voyage aux Philippines et vous vous demandez s’il faut partir avec des liasses de pesos ou compter sur votre carte bancaire ? La bonne nouvelle : vous n’avez pas à choisir. La question n’est pas “cash ou carte” mais “quelle carte utiliser pour retirer du cash au meilleur prix, et où trouver un distributeur qui fonctionne”. Voici un guide pratique et chiffré pour ne pas perdre d’argent en frais bancaires ni vous retrouver sans liquide sur une île reculée.
💵 Pourquoi le cash reste indispensable aux Philippines
Contrairement à la France, les Philippines restent une économie très largement basée sur le liquide en dehors des grandes chaînes et des hôtels internationaux.
Le cash est quasiment obligatoire pour :
- Les tricycles, jeepneys et habal-habal (taxis-motos)
- Les marchés locaux (talipapa) et les petits restaurants (carinderia)
- Les bangkas pour l’island hopping et les guides indépendants
- Les petites pensions de famille (homestay) et guesthouses familiales
- Les frais d’entrée dans les sites naturels (cascades, grottes, parcs marins)
- Les pourboires
La carte bancaire fonctionne en revanche bien pour :
- Les hôtels et resorts de catégorie moyenne à haute
- Les centres commerciaux (SM Mall, Ayala, Robinsons)
- Les grandes compagnies de ferry et certaines compagnies aériennes locales
- Les restaurants touristiques des zones comme Boracay, El Nido ou Makati
En pratique, la majorité des voyageurs finissent par retirer du cash aux distributeurs plutôt que de changer des espèces en euros à l’aéroport, où le taux est nettement moins avantageux.
Voyager sans frais bancaires aux Philippines
Comparez les cartes néobanques sans frais de retrait à l’étranger avant de partir.
🏧 Les frais réels d’un retrait au distributeur
C’est le point que la plupart des voyageurs découvrent trop tard, en épluchant leur relevé bancaire au retour. Un retrait aux Philippines avec une carte bancaire française classique cumule généralement deux frais distincts :
| Type de frais | Qui facture | Montant |
|---|---|---|
| Frais fixe du distributeur philippin | Banque locale (BDO, BPI, Metrobank…) | 200 à 300 PHP (~3-5 €) par retrait |
| Frais de retrait à l’étranger | Votre banque française | 2 à 5 € ou 2-3 % du montant selon les banques |
| Frais de conversion de devise | Votre banque française | Souvent 2-3 % du montant si carte classique |
Exemple concret : un retrait de 10 000 PHP (~155 €) avec une carte Visa Classic ou Mastercard standard d’une banque traditionnelle peut coûter entre 8 et 15 € de frais cumulés, soit 5 à 10 % ponctionnés uniquement en commissions.
Avec une carte de néobanque (Wise, Revolut, Boursorama Ultim, N26), seuls les frais fixes philippins de 200-300 PHP restent à votre charge — la conversion de devise et les frais de retrait à l’étranger de votre propre banque disparaissent, au moins jusqu’au plafond mensuel gratuit de l’offre.
Piège à éviter : au moment du retrait, le distributeur affiche souvent une option “Accept conversion / Pay in EUR” pour vous facturer directement en euros. Refusez systématiquement et choisissez “Decline conversion / Continue in PHP” — le taux appliqué par le distributeur est presque toujours 5 à 8 % plus cher que celui de votre banque.
🏝️ Distributeurs disponibles île par île
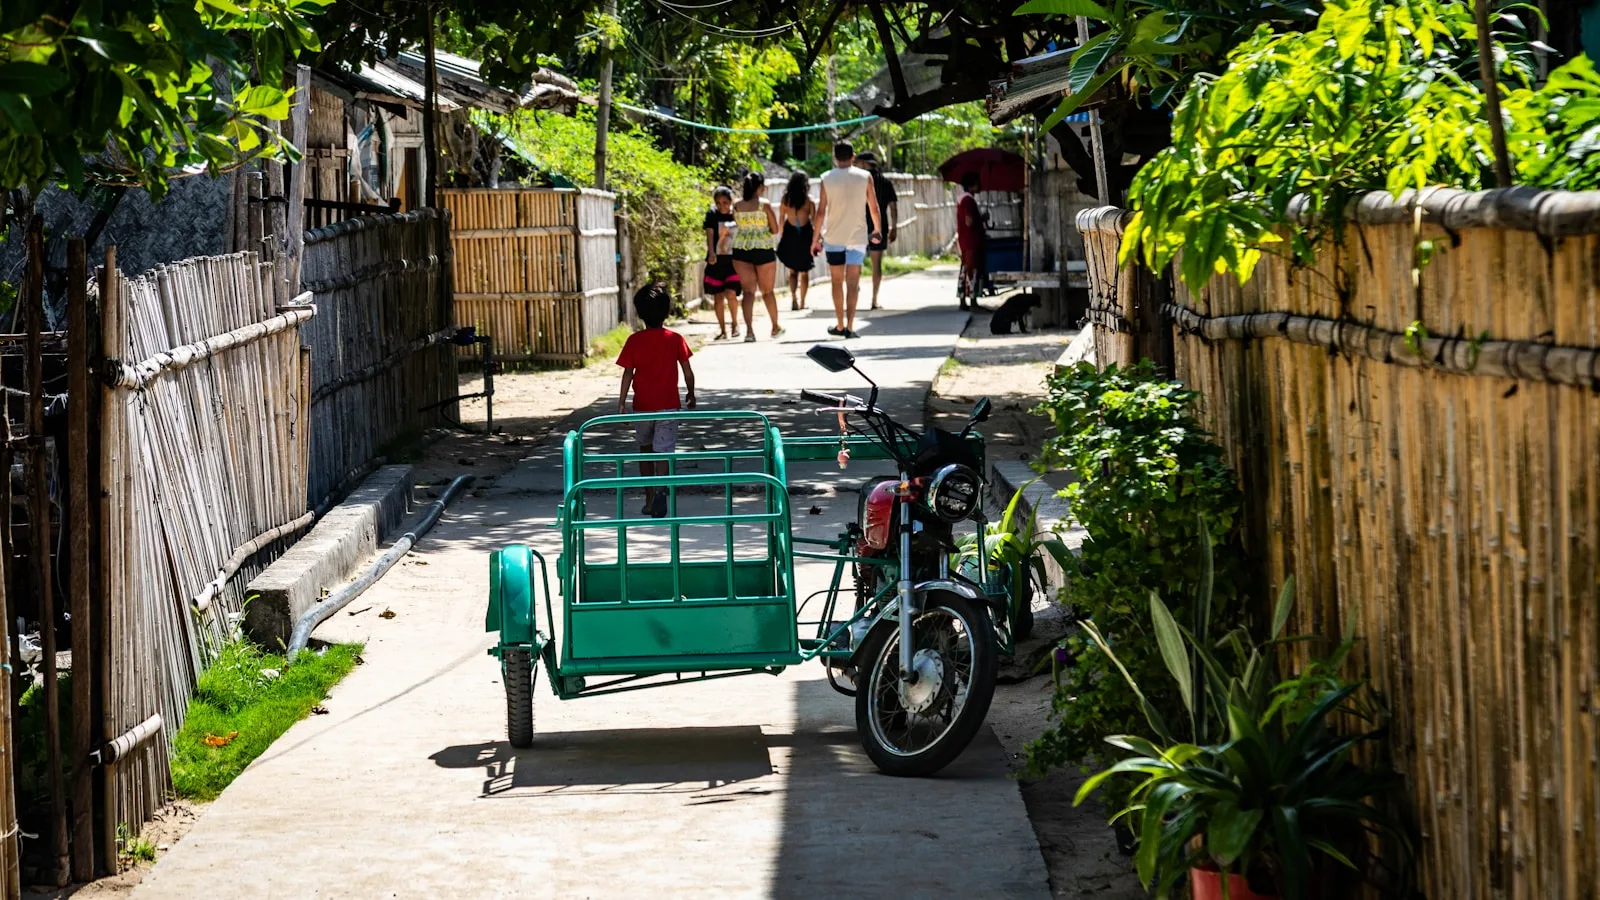
C’est le critère le plus important à anticiper avant un circuit multi-îles : la densité de distributeurs varie énormément d’une destination à l’autre.
| Destination | Disponibilité des distributeurs | Conseil |
|---|---|---|
| Manille (Makati, BGC) | Très nombreux, toutes banques | Aucune précaution particulière |
| Cebu City | Très nombreux | Retirez avant de partir vers Bohol ou Siargao |
| Boracay | Nombreux dans Station 1, 2 et 3 | File d’attente possible en haute saison |
| El Nido | Une poignée, souvent en panne ou à sec le week-end | Prévoyez du cash pour 3-4 jours en réserve |
| Coron | Quelques distributeurs, parfois hors service | Retirez dès l’arrivée, pas la veille du départ |
| Siargao (General Luna) | 2-3 distributeurs, forte affluence en saison de surf | Retirez tôt le matin avant la queue |
| Bohol (Panglao/Alona Beach) | Distributeurs présents mais limités | Gardez du cash pour les excursions à Loboc |
| Palawan (zones rurales, Port Barton) | Très rares, souvent absents | Retirez à Puerto Princesa avant de partir |
| Petites îles et villages reculés | Quasi inexistants | Cash obligatoire, prévoyez large |
Règle simple à retenir : dès que vous quittez Manille, Cebu City ou une grande station balnéaire, partez avec au moins 2 à 3 jours de budget en cash. Les distributeurs des zones touristiques isolées tombent régulièrement en panne de billets le vendredi soir ou pendant les jours fériés locaux.
Préparez votre circuit multi-îles
Organisez vos étapes à Palawan en anticipant les zones sans distributeur.
🏦 Quelles banques philippines privilégier au distributeur
Toutes les banques ne facturent pas les mêmes frais aux cartes étrangères, et certaines ont des plafonds de retrait plus élevés.
- BDO (Banco de Oro) : le réseau le plus étendu du pays, présent même dans des villes moyennes. Plafond souvent à 20 000 PHP par retrait.
- UnionBank : plafonds élevés et frais parmi les plus bas pour les cartes étrangères.
- BPI (Bank of the Philippine Islands) : très fiable, présent dans la plupart des centres commerciaux.
- Metrobank : bon réseau secondaire, utile en complément de BDO.
- Landbank : présent dans les zones plus rurales, pratique dans les provinces où BDO est absent.
Évitez les distributeurs isolés de marques inconnues (souvent situés dans de petites épiceries) : frais plus élevés et risque de panne ou de fraude plus important.
🛡️ Sécurité : éviter le skimming et les arnaques au distributeur
Le piratage de carte (skimming) via des dispositifs installés sur les lecteurs de distributeurs existe aux Philippines comme ailleurs en Asie du Sud-Est.
Bonnes pratiques :
- Privilégiez les distributeurs situés à l’intérieur d’une agence bancaire, d’un centre commercial ou d’un hôtel plutôt qu’en pleine rue
- Vérifiez que le lecteur de carte ne présente pas d’élément amovible ou mal fixé
- Cachez toujours votre code avec votre main libre
- Évitez de retirer de l’argent seul tard le soir dans une rue peu fréquentée
- Activez les alertes de transaction en temps réel sur l’application de votre banque pour repérer immédiatement toute opération suspecte
- Gardez toujours une seconde carte (physique, rangée séparément) en cas de perte, vol ou blocage de la première
💱 Faut-il changer des euros en pesos avant de partir ?
C’est rarement une bonne idée. Les bureaux de change en France appliquent des marges élevées sur le peso philippin (devise peu courante), et vous n’obtiendrez généralement pas un taux compétitif. Deux options bien plus avantageuses :
- Retirer directement en pesos aux distributeurs dès l’arrivée à l’aéroport de Manille (NAIA) ou Cebu-Mactan, avec une carte sans frais à l’étranger
- Changer un petit montant en espèces à l’aéroport (juste de quoi couvrir le taxi et le premier repas), puis privilégier les distributeurs en ville où le taux est meilleur qu’à l’aéroport
Gardez toujours 50 à 100 € en liquide de secours (en euros ou en dollars US, largement acceptés dans les bureaux de change) au cas où votre carte serait bloquée ou avalée par un distributeur.
Rester connecté pour surveiller vos comptes
Une carte SIM locale permet de suivre vos alertes bancaires en temps réel pendant le voyage.
✅ Le récapitulatif pour ne pas perdre d’argent en frais
Avant de partir :
- Ouvrez une carte de néobanque sans frais à l’étranger (Wise, Revolut ou Boursorama Ultim) si vous n’en avez pas déjà une
- Prévenez votre banque habituelle de votre voyage pour éviter un blocage pour “opération suspecte”
- Emportez deux cartes différentes rangées séparément
Sur place :
- Retirez toujours en refusant la conversion en euros (option “Continue in PHP”)
- Retirez des montants plus importants mais moins fréquents pour limiter le nombre de frais fixes payés
- Privilégiez les distributeurs BDO, UnionBank ou BPI dans une agence ou un centre commercial
- Prévoyez 2-3 jours de cash en réserve avant de partir vers El Nido, Coron, Siargao ou les zones rurales de Palawan
Pour affiner votre budget global de voyage, consultez notre guide budget Philippines 2026 qui détaille le coût réel des transports, hébergements et repas selon votre style de voyage.
Questions fréquentes
Vaut-il mieux payer en cash ou en carte aux Philippines ?
Les deux sont nécessaires. La carte bancaire (idéalement une carte sans frais à l'étranger comme Wise, Revolut ou Boursorama) sert à retirer du cash aux distributeurs des grandes villes. Mais sur le terrain — tricycles, marchés, petits restaurants, îles reculées — le cash reste roi car les cartes sont rarement acceptées en dehors des hôtels et grandes enseignes.
Quel est le montant maximum de retrait à un distributeur aux Philippines ?
La plupart des distributeurs limitent chaque retrait entre 10 000 et 20 000 PHP (environ 155 à 310 €), selon la banque. BDO et UnionBank autorisent souvent jusqu'à 20 000 PHP par transaction. Vous pouvez généralement refaire plusieurs retraits à la suite, mais chacun est facturé séparément.
Combien coûte un retrait au distributeur aux Philippines ?
Les banques philippines facturent entre 200 et 300 PHP (3 à 5 €) de frais fixes par retrait pour une carte étrangère, en plus des frais éventuels de votre propre banque. Avec une carte classique française, un retrait de 10 000 PHP peut donc coûter 8 à 12 € de frais cumulés. Avec une carte sans frais à l'étranger, seuls les frais philippins de 200-300 PHP restent à votre charge.
Y a-t-il des distributeurs partout aux Philippines ?
Non. Manille, Cebu, Davao et les zones très touristiques comme Boracay ont des distributeurs à chaque coin de rue. En revanche, El Nido, Coron, Siargao ou les petites îles de Bohol n'ont qu'une poignée de distributeurs qui tombent parfois en panne ou à court de cash le week-end. Il faut toujours prévoir une réserve de liquide avant de partir vers ces destinations.
Comment éviter les frais de conversion de devise (DCC) aux Philippines ?
Au moment du retrait ou du paiement par carte, le terminal ou le distributeur propose souvent de facturer en euros plutôt qu'en pesos (option 'Dynamic Currency Conversion'). Refusez systématiquement cette option et choisissez d'être débité en PHP (pesos philippins) : le taux de change appliqué par le distributeur est presque toujours moins bon que celui de votre banque.
Quelle carte bancaire choisir pour un voyage aux Philippines ?
Les cartes néobanques comme Wise, Revolut ou la carte Ultim de Boursorama Banque sont recommandées car elles suppriment les frais de conversion et de retrait à l'étranger jusqu'à un certain plafond mensuel. Elles permettent d'éviter la quasi-totalité des frais bancaires français, seuls les frais philippins fixes (200-300 PHP) restant applicables.
Est-ce dangereux de retirer de l'argent aux distributeurs aux Philippines ?
Le risque principal est le skimming (piratage de carte). Privilégiez les distributeurs situés à l'intérieur des banques, des centres commerciaux ou des hôtels plutôt que ceux isolés en pleine rue, surtout le soir. Cachez votre code avec votre main et vérifiez l'absence de dispositif suspect sur le lecteur de carte avant d'insérer votre carte.